
Страхова порахувала менше, ніж коштує ремонт? Це не остаточна цифра. Нижче — порядок дій від першого дзвінка до позову, з реальними строками та прикладом, коли виплата зросла з 84 000 до 120 513 грн.
Головне за 30 секунд
- З 2025 року виплата рахується без коефіцієнта фізичного зносу, а франшизи в договорах ОСЦПВ немає.
- Повідомити свого страховика треба протягом трьох робочих днів.
- Огляд авто — 10 робочих днів, рішення — 60 календарних днів, виплата — 3 дні після рішення.
- За прострочення — пеня у розмірі подвійної облікової ставки НБУ за кожен день.
- Спершу стягується зі страховика, і лише різниця понад ліміт — з винуватця. Це позиція Великої Палати Верховного Суду.
- Не ремонтуйте авто до огляду — після ремонту довести обсяг пошкоджень практично неможливо.
або зателефонувати: 068-203-23-23 · перша оцінка безкоштовна
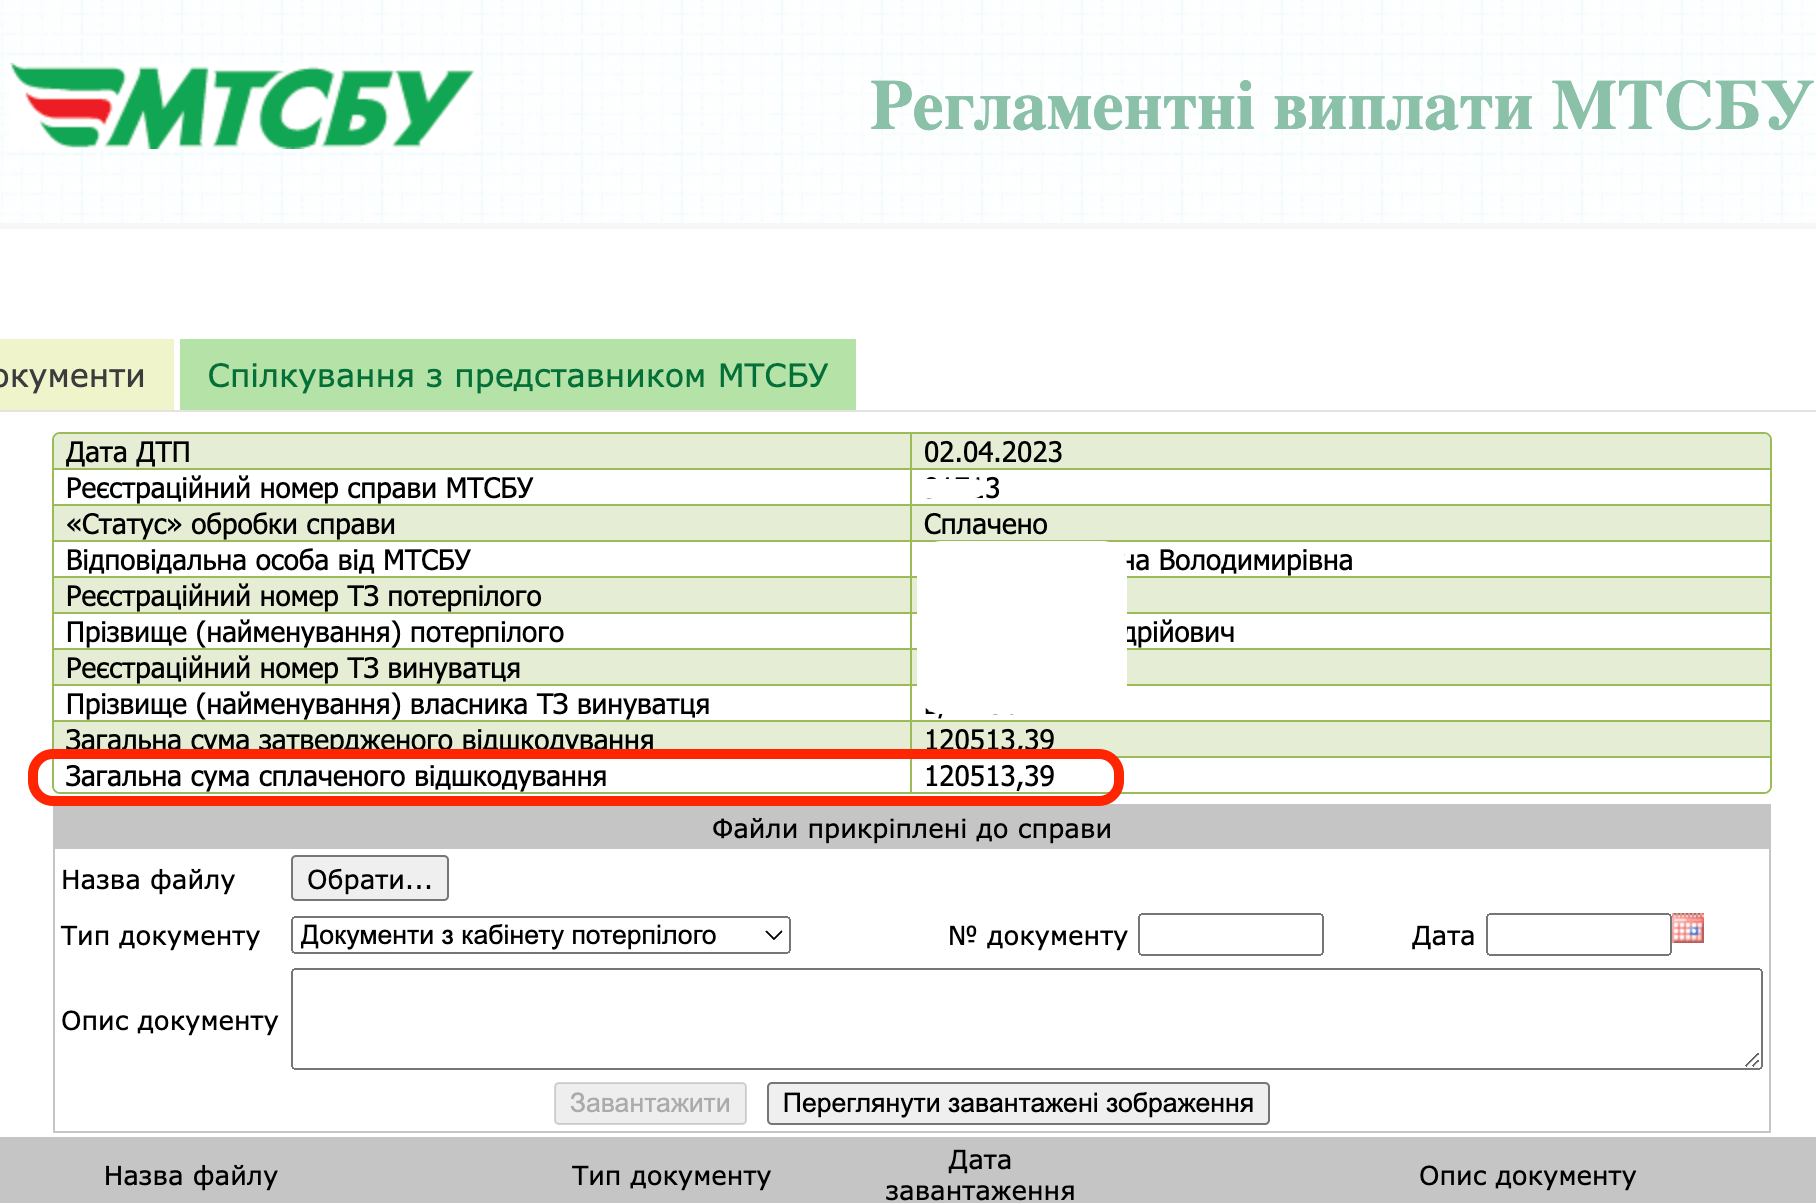
Приклад із практики: 84 000 замість 120 513
Toyota Camry 2013 року, пошкоджена задня частина. Автомобіль зупинився перед пішохідним переходом, ззаду в нього врізався джип.
Страхова спочатку нарахувала до виплати 84 000 грн. Клієнт звернувся до нас, адвокат організував проведення незалежної експертизи.
Результат — клієнт отримав страхову виплату 120 513 грн 39 коп. Різниця — понад 36 тисяч.

Ще три справи про стягнення збитків після ДТП →
Крок 1. Перші дії та строки
Одразу зателефонуйте на гарячу лінію своєї страхової — номер зазначено в полісі. Бажано з місця події: іноді страхові агенти виїжджають на місце ДТП для огляду пошкоджених автомобілів.
Протягом трьох робочих днів подайте письмове повідомлення про ДТП своєму страховику. До нього додайте копії: свідоцтва про реєстрацію ТЗ, посвідчення водія, паспорта і РНОКПП, страхового поліса.
Заява до страховика винуватця
Якщо є підстави вважати, що винним буде визнано іншого водія, подайте заяву про страхову виплату і до його страхової компанії. Дізнатися страховика можна через поліцейських — вони зобовʼязані перевірити наявність полісів у всіх водіїв — або обмінятися копіями полісів на місці.
Є й централізована база даних МТСБУ, де за державним номером можна перевірити, чи є чинний поліс на конкретному автомобілі: policy-web.mtsbu.ua.
До заяви додайте ті самі документи, а також вкажіть місцезнаходження автомобіля для огляду представником страховика і банківські реквізити для перерахування відшкодування.
Подавайте кожен документ із доказом отримання. Якщо страховик протягом 30 календарних днів не повідомив вас письмово про відсутність якихось документів, вважається, що ви подали повний пакет — і 60-денний строк на рішення вже спливає.
Крок 2. Огляд і оцінка
Представник страховика — оцінювач або експерт — зобовʼязаний оглянути автомобіль протягом 10 робочих днів після подання заяви. Ви маєте забезпечити доступ до автомобіля, а за потреби — його розбирання, щоб зафіксувати приховані пошкодження.
Не поспішайте ремонтувати автомобіль. В акті огляду мають бути зафіксовані всі пошкодження. Навіть після незначного ДТП бувають суттєві приховані дефекти, і їх теж треба врахувати в оцінці. Після ремонту довести їх наявність уже неможливо.
Якщо оцінка страхової вас не влаштовує
Ви можете замовити власну експертну оцінку в незалежного експерта або оцінювача. Він обґрунтує дійсний розмір шкоди та вартість відновлювального ремонту.
Обовʼязково письмово повідомте іншого водія та його страхову компанію про місце і час експертного огляду, щоб вони могли взяти участь. Без такого повідомлення висновок легко оскаржити в суді через процедуру.
Коли варто замовляти незалежну оцінку, скільки вона коштує і кого викликати на огляд →
Крок 3. Якщо страхова занизила або затягує
Граничний строк рішення — 60 календарних днів з дня подання заяви та всіх необхідних документів. Виплата — протягом трьох днів після повідомлення про рішення.
Пеня за прострочення
У разі прострочення виплати з вини страховика або МТСБУ сплачується пеня у розмірі подвійної облікової ставки НБУ, що діє протягом періоду нарахування, за кожен день прострочення.
Облікова ставка НБУ з 31 липня 2026 року — 15,5%, тобто подвійна становить 31% річних. При простроченій виплаті 100 000 грн це приблизно 85 грн за кожен день.
Важливий нюанс. Якщо виплата йде не вам, а СТО за ремонт чи закладу, який лікував потерпілого, пеня сплачується на їхню вимогу — не на вашу. При грошовій формі відшкодування виплата йде вам, і пеня нараховується у вашу користь.
Крім пені, можна подати мотивовану претензію з власним розрахунком і скаргу до Національного банку України як регулятора страхового ринку.
Покрокова інструкція: як отримати виплату в максимальному розмірі та розрахувати пеню →
Крок 4. Суд: з кого стягувати
Спершу страховик, потім винуватець
Ви як потерпілий у першу чергу маєте право стягувати шкоду зі страхової компанії винуватця, а вже потім, у разі недостатності виплати в межах ліміту, довзискувати різницю з винної особи. Ця правова позиція закріплена в постанові Великої Палати Верховного Суду від 04.07.2018 у справі № 755/18006/15-ц, провадження № 14-176цс18.
Якщо на момент ДТП винуватець офіційно працював і виконував трудові обовʼязки, матеріальну відповідальність за нього несе роботодавець.
Перевірте, з кого реально можна стягнути
Перш ніж подавати позов, варто перевірити:
- Майновий стан винуватця — постійний заробіток і його розмір, наявність рухомого та нерухомого майна.
- Фінансовий стан страхової компанії — рейтинг, наявність виконавчих проваджень, чи не перебуває вона в стадії ліквідації або банкрутства.
За результатами вирішується головне: стягувати з винуватця, зі страхової чи з обох у частках. Виграти суд і не отримати грошей — реальний сценарій, і ми оцінюємо цей ризик до підписання договору, а не після.
Забезпечення позову
На цьому етапі важливо вчасно вжити заходів забезпечення позову — накласти арешт на майно відповідача: автомобілі, будинки, квартири, нежитлові приміщення. Без цього майно може зникнути до моменту виконання рішення.
Документи для позову
- постанова суду про визнання іншого водія винним;
- висновок експертизи або звіт про оцінку шкоди;
- свідоцтво про реєстрацію транспортного засобу;
- квитанції, чеки, акти виконаних робіт — якщо ремонт уже проводився;
- інформація про розмір проведеної виплати або про відмову в ній;
- інші документи залежно від обставин справи.
Витрати на експертизу та правову допомогу адвоката суд може покласти на сторону, що програла. Це вирішується за результатом розгляду.
Що змінилося з 2025 року
Багато статей в інтернеті досі описують старий порядок. Три речі, які варто знати:
- Знос більше не вираховують. Раніше з розрахунку віднімали 20–50% залежно від віку авто. За чинною моделлю вартість ремонту визначається без коефіцієнта фізичного зносу.
- Франшизи в договорах ОСЦПВ немає. Питання «хто платить франшизу» знято.
- ПДВ працює інакше. Якщо ви обираєте гроші замість ремонту на СТО, розрахункова виплата зменшується на суму ПДВ. Саме тому сума на рахунку буває меншою за рахунок станції.
Спір тепер іде не про відсоток зносу, а про перелік пошкоджень, нормо-години, ціну деталей, причинний звʼязок із ДТП і приховані дефекти.
Скільки коштує і коли це виправдано
10 000 грн — підготовка позовної заяви та формування пакета документів для суду.
4 500 грн — участь в одному судовому засіданні. Зазвичай потрібно 2–3 засідання.
від 6 000 грн — незалежна оцінка, оплачується окремо.
Коли судитися варто. Разом виходить приблизно 25 000–30 000 грн. Тому позов має сенс приблизно від 100 000–150 000 грн спірної різниці. Якщо різниця менша — ми скажемо про це відразу і справу не візьмемо.
Надішліть розрахунок страхової — скажемо, чи занижений він
Акт огляду, калькуляція страхової, рахунок СТО і фото пошкоджень. Ми знайдемо, де саме розходяться цифри, і скажемо прямо, чи варто сперечатися. Перша оцінка безкоштовна і ні до чого не зобовʼязує.
Читайте також
- Страхова виплата після ДТП у 2026 році: головні зміни та порядок дій
- Які документи подавати до страхової компанії при ДТП — порядок дій
- Незалежна оцінка збитків після ДТП
- Стягнення страхової суми, пені за прострочення та судових витрат
- Рішення суду проти автотехнічної експертизи — значення висновку
- Якщо у винуватця немає поліса: виплата від МТСБУ
- Судова практика: стягнення збитків після ДТП
Джерела
Норми наведено за чинною редакцією Закону України «Про обовʼязкове страхування цивільно-правової відповідальності власників наземних транспортних засобів» № 3720-IX: ст. 14 (страхові суми), ст. 32 (заява про виплату та строки розгляду), ст. 34 (порядок виплати та пеня за прострочення), ст. 43 (регламентні виплати МТСБУ). Правова позиція — постанова Великої Палати Верховного Суду від 04.07.2018 у справі № 755/18006/15-ц. Розмір облікової ставки — за даними Національного банку України.
Харків, Київ та дистанційна допомога по всій Україні